あなたの控除上限額を計算する
源泉徴収票の「支払金額」です。手取りではありません。100万〜2,500万円。
初期条件:会社員・社会保険料は年収15%推計・配偶者控除なし・扶養0人・追加控除なし・寄付済み0円。該当する方は、下の家族・控除・寄付済み条件を先に変更できます。
源泉徴収票の「社会保険料等の金額」をそのまま入れてください。会社の年末調整で控除したiDeCo・企業型DCの本人掛金なども、この金額に含まれています。高年収ほど実額は15%より小さく、入れると精度が上がります。
夫婦の場合は一人ずつ計算します(共働き・夫婦の上限)
扶養控除はありませんが、住民税がかかるかどうかの判定(全年収)と、年収850万円超の控除の計算に使います。
医療費は、支払額ではなく計算した医療費控除額を万円で入力します。控除額の計算と申告の注意点
生命保険料控除・地震保険料控除は入れないでください。
2026年1月〜12月にすでに寄付した合計を、円単位で入力してください。未入力は0円です。入力額は保存・送信しません。
残り額に収まる掲載品の候補
基準寄付額が残り額に近い順に最大3品を表示しています。同額は商品ID順です。1品ずつ比較した候補で、複数品の合計が残り額内とは限りません。

宮崎県宮崎市 豚肉バラエティセット
寄付額(基準コース)13,000円
基準コース:2.1kg
広告(楽天アフィリエイト)。表示額は基準コースの寄付額です。別コース・数量追加では金額が変わります。寄付額・在庫・発送条件は楽天の商品ページで最新の内容を確認してください。
楽天市場で確認 →
福井県敦賀市 特大むきえび(背ワタなし・バナメイ/ブラックタイガー)
寄付額(基準コース)6,000円
基準コース:500g(バナメイ・解凍前)
広告(楽天アフィリエイト)。表示額は基準コースの寄付額です。別コース・数量追加では金額が変わります。寄付額・在庫・発送条件は楽天の商品ページで最新の内容を確認してください。
楽天市場で確認 →
福井県敦賀市 甲羅組 大型むきえび(ブラックタイガー・背ワタなし)
寄付額(基準コース)7,000円
基準コース:300g(解凍時250g前後)
広告(楽天アフィリエイト)。表示額は基準コースの寄付額です。別コース・数量追加では金額が変わります。寄付額・在庫・発送条件は楽天の商品ページで最新の内容を確認してください。
楽天市場で確認 →
北海道別海町 やわらか牛タン(厚切り・薄切り/味付き)
寄付額(基準コース)7,000円
基準コース:400g(1パック)
広告(楽天アフィリエイト)。表示額は基準コースの寄付額です。別コース・数量追加では金額が変わります。寄付額・在庫・発送条件は楽天の商品ページで最新の内容を確認してください。
楽天市場で確認 →
山形県寒河江市 はえぬき(令和8年産・新米)
寄付額(基準コース)7,000円
基準コース:4kg(2kg×2袋)
広告(楽天アフィリエイト)。表示額は基準コースの寄付額です。別コース・数量追加では金額が変わります。寄付額・在庫・発送条件は楽天の商品ページで最新の内容を確認してください。
楽天市場で確認 →
滋賀県竜王町 近江牛入りハンバーグ(200g×5個〜)
寄付額(基準コース)8,000円
基準コース:1kg(200g×5個)
広告(楽天アフィリエイト)。表示額は基準コースの寄付額です。別コース・数量追加では金額が変わります。寄付額・在庫・発送条件は楽天の商品ページで最新の内容を確認してください。
楽天市場で確認 →
北海道別海町 ホタテ(訳あり)
寄付額(基準コース)6,000円
基準コース:250g(不揃いサイズ)
広告(楽天アフィリエイト)。表示額は基準コースの寄付額です。別コース・数量追加では金額が変わります。寄付額・在庫・発送条件は楽天の商品ページで最新の内容を確認してください。
楽天市場で確認 →
北海道別海町 訳ありホタテ貝柱(粒サイズ・配送月を選べる)
寄付額(基準コース)8,500円
基準コース:小粒揃い 400g(37〜40粒前後)
広告(楽天アフィリエイト)。表示額は基準コースの寄付額です。別コース・数量追加では金額が変わります。寄付額・在庫・発送条件は楽天の商品ページで最新の内容を確認してください。
楽天市場で確認 →
北海道えりも町 活蒸し毛がに(1尾)
寄付額(基準コース)13,500円
基準コース:330〜380g(1尾)
広告(楽天アフィリエイト)。表示額は基準コースの寄付額です。別コース・数量追加では金額が変わります。寄付額・在庫・発送条件は楽天の商品ページで最新の内容を確認してください。
楽天市場で確認 →
新潟県胎内市 コシヒカリ(令和8年産・精米2kg〜)
寄付額(基準コース)5,000円
基準コース:2kg(令和8年産・精米)
広告(楽天アフィリエイト)。表示額は基準コースの寄付額です。別コース・数量追加では金額が変わります。寄付額・在庫・発送条件は楽天の商品ページで最新の内容を確認してください。
楽天市場で確認 →
熊本県高森町 阿蘇だわら(精米・最短翌日発送)
寄付額(基準コース)4,000円
基準コース:2kg(精米・令和7年産)
広告(楽天アフィリエイト)。表示額は基準コースの寄付額です。別コース・数量追加では金額が変わります。寄付額・在庫・発送条件は楽天の商品ページで最新の内容を確認してください。
楽天市場で確認 →
茨城県つくばみらい市 コシヒカリ(令和8年産 新米・精米5kg)
寄付額(基準コース)7,000円
基準コース:5kg(コシヒカリ・精米)
広告(楽天アフィリエイト)。表示額は基準コースの寄付額です。別コース・数量追加では金額が変わります。寄付額・在庫・発送条件は楽天の商品ページで最新の内容を確認してください。
楽天市場で確認 →
静岡県藤枝市 訳あり養殖本まぐろ(赤身・中とろ・大とろ)
寄付額(基準コース)10,000円
基準コース:赤身 約500g
広告(楽天アフィリエイト)。表示額は基準コースの寄付額です。別コース・数量追加では金額が変わります。寄付額・在庫・発送条件は楽天の商品ページで最新の内容を確認してください。
楽天市場で確認 →
福岡県糸島市 訳あり辛子明太子(切れ子)
寄付額(基準コース)6,500円
基準コース:500g
広告(楽天アフィリエイト)。表示額は基準コースの寄付額です。別コース・数量追加では金額が変わります。寄付額・在庫・発送条件は楽天の商品ページで最新の内容を確認してください。
楽天市場で確認 →
和歌山県美浜町 有田みかん(家庭用・完熟)
寄付額(基準コース)6,000円
基準コース:2.5kg(+傷み補償250g)
広告(楽天アフィリエイト)。表示額は基準コースの寄付額です。別コース・数量追加では金額が変わります。寄付額・在庫・発送条件は楽天の商品ページで最新の内容を確認してください。
楽天市場で確認 →
熊本県長洲町 小玉みかん(訳あり・家庭用)
寄付額(基準コース)4,500円
基準コース:2kg(2kg×1箱・S-3Sサイズ)
広告(楽天アフィリエイト)。表示額は基準コースの寄付額です。別コース・数量追加では金額が変わります。寄付額・在庫・発送条件は楽天の商品ページで最新の内容を確認してください。
楽天市場で確認 →
宮崎県都城市 宮崎牛(選べる部位)
寄付額(基準コース)13,000円
基準コース:500g(赤身・スライス)
広告(楽天アフィリエイト)。表示額は基準コースの寄付額です。別コース・数量追加では金額が変わります。寄付額・在庫・発送条件は楽天の商品ページで最新の内容を確認してください。
楽天市場で確認 →
熊本県御船町 ふるさと無洗米
寄付額(基準コース)6,500円
基準コース:5kg(5kg×1袋)
広告(楽天アフィリエイト)。表示額は基準コースの寄付額です。別コース・数量追加では金額が変わります。寄付額・在庫・発送条件は楽天の商品ページで最新の内容を確認してください。
楽天市場で確認 →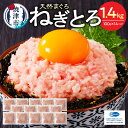
静岡県焼津市 ネギトロ(100g×14個)
寄付額(基準コース)11,000円
基準コース:1.4kg(100g×14個)
広告(楽天アフィリエイト)。表示額は基準コースの寄付額です。別コース・数量追加では金額が変わります。寄付額・在庫・発送条件は楽天の商品ページで最新の内容を確認してください。
楽天市場で確認 →
青森県三戸町 サンふじりんご(2026年産・先行予約)
寄付額(基準コース)18,500円
基準コース:5kg
広告(楽天アフィリエイト)。表示額は基準コースの寄付額です。別コース・数量追加では金額が変わります。寄付額・在庫・発送条件は楽天の商品ページで最新の内容を確認してください。
楽天市場で確認 →
千葉県銚子市 訳あり骨取りさば(有塩・無塩)
寄付額(基準コース)10,000円
基準コース:約1kg(有塩・無塩)
広告(楽天アフィリエイト)。表示額は基準コースの寄付額です。別コース・数量追加では金額が変わります。寄付額・在庫・発送条件は楽天の商品ページで最新の内容を確認してください。
楽天市場で確認 →
佐賀県嬉野市 佐賀牛 切り落とし
寄付額(基準コース)16,000円
基準コース:500g(単品)
広告(楽天アフィリエイト)。表示額は基準コースの寄付額です。別コース・数量追加では金額が変わります。寄付額・在庫・発送条件は楽天の商品ページで最新の内容を確認してください。
楽天市場で確認 →
佐賀県上峰町 さがびより(精米・無洗米)
寄付額(基準コース)6,000円
基準コース:5kg(令和8年産・精米)
広告(楽天アフィリエイト)。表示額は基準コースの寄付額です。別コース・数量追加では金額が変わります。寄付額・在庫・発送条件は楽天の商品ページで最新の内容を確認してください。
楽天市場で確認 →
北海道白糠町 エンペラーサーモン/アトランティックサーモン
寄付額(基準コース)11,000円
基準コース:400g(エンペラー)
広告(楽天アフィリエイト)。表示額は基準コースの寄付額です。別コース・数量追加では金額が変わります。寄付額・在庫・発送条件は楽天の商品ページで最新の内容を確認してください。
楽天市場で確認 →
千葉県銚子市 訳あり厚切り塩銀鮭(切り身)
寄付額(基準コース)8,000円
基準コース:1kg
広告(楽天アフィリエイト)。表示額は基準コースの寄付額です。別コース・数量追加では金額が変わります。寄付額・在庫・発送条件は楽天の商品ページで最新の内容を確認してください。
楽天市場で確認 →
茨城県行方市 令和8年産 新米(品種が選べる)
寄付額(基準コース)6,000円
基準コース:5kg(にじのきらめき)
広告(楽天アフィリエイト)。表示額は基準コースの寄付額です。別コース・数量追加では金額が変わります。寄付額・在庫・発送条件は楽天の商品ページで最新の内容を確認してください。
楽天市場で確認 →
宮城県気仙沼市 ボイルたらばがに脚(5L・1kg)
寄付額(基準コース)29,500円
基準コース:5L・1kg
広告(楽天アフィリエイト)。表示額は基準コースの寄付額です。別コース・数量追加では金額が変わります。寄付額・在庫・発送条件は楽天の商品ページで最新の内容を確認してください。
楽天市場で確認 →
静岡県沼津市 トイレットペーパー(ダブル・再生紙・香り付き)
寄付額(基準コース)7,500円
基準コース:24ロール(ブルーベリー)
広告(楽天アフィリエイト)。表示額は基準コースの寄付額です。別コース・数量追加では金額が変わります。寄付額・在庫・発送条件は楽天の商品ページで最新の内容を確認してください。
楽天市場で確認 →
宮崎県都城市 国産若鶏バラエティセット(もも・むね)
寄付額(基準コース)7,000円
基準コース:2kg(むね・未カット)
広告(楽天アフィリエイト)。表示額は基準コースの寄付額です。別コース・数量追加では金額が変わります。寄付額・在庫・発送条件は楽天の商品ページで最新の内容を確認してください。
楽天市場で確認 →
鹿児島県大崎町 うなぎ蒲焼(1〜5尾)
寄付額(基準コース)9,000円
基準コース:1尾・特大200g
広告(楽天アフィリエイト)。表示額は基準コースの寄付額です。別コース・数量追加では金額が変わります。寄付額・在庫・発送条件は楽天の商品ページで最新の内容を確認してください。
楽天市場で確認 →
北海道別海町 別海牛 焼肉(お試し800g〜)
寄付額(基準コース)10,000円
基準コース:800g(お試し)
広告(楽天アフィリエイト)。表示額は基準コースの寄付額です。別コース・数量追加では金額が変わります。寄付額・在庫・発送条件は楽天の商品ページで最新の内容を確認してください。
楽天市場で確認 →
北海道東川町 ゆめぴりか(令和8年産・白米/無洗米)
寄付額(基準コース)13,000円
基準コース:5kg(白米)
広告(楽天アフィリエイト)。表示額は基準コースの寄付額です。別コース・数量追加では金額が変わります。寄付額・在庫・発送条件は楽天の商品ページで最新の内容を確認してください。
楽天市場で確認 →
宮城県気仙沼市 生本ずわいがに 棒肉ポーション
寄付額(基準コース)16,000円
基準コース:総重量500g(20〜30本)
広告(楽天アフィリエイト)。表示額は基準コースの寄付額です。別コース・数量追加では金額が変わります。寄付額・在庫・発送条件は楽天の商品ページで最新の内容を確認してください。
楽天市場で確認 →
福井県敦賀市 カット生ずわい蟹(生食OK)
寄付額(基準コース)11,000円
基準コース:500g(青箱・内容量。総重量700g)
広告(楽天アフィリエイト)。表示額は基準コースの寄付額です。別コース・数量追加では金額が変わります。寄付額・在庫・発送条件は楽天の商品ページで最新の内容を確認してください。
楽天市場で確認 →
年収別の控除上限額の目安
年収200万〜1,200万円を50万円刻みで並べた早見表は、こちらです →
令和8年分の制度で当サイトが計算した目安です(総務省などの公式の表ではありません)。社会保険料は年収の15%と仮定し、住宅ローン控除・医療費控除などは含みません。金額は1,000円未満を切り捨てています。
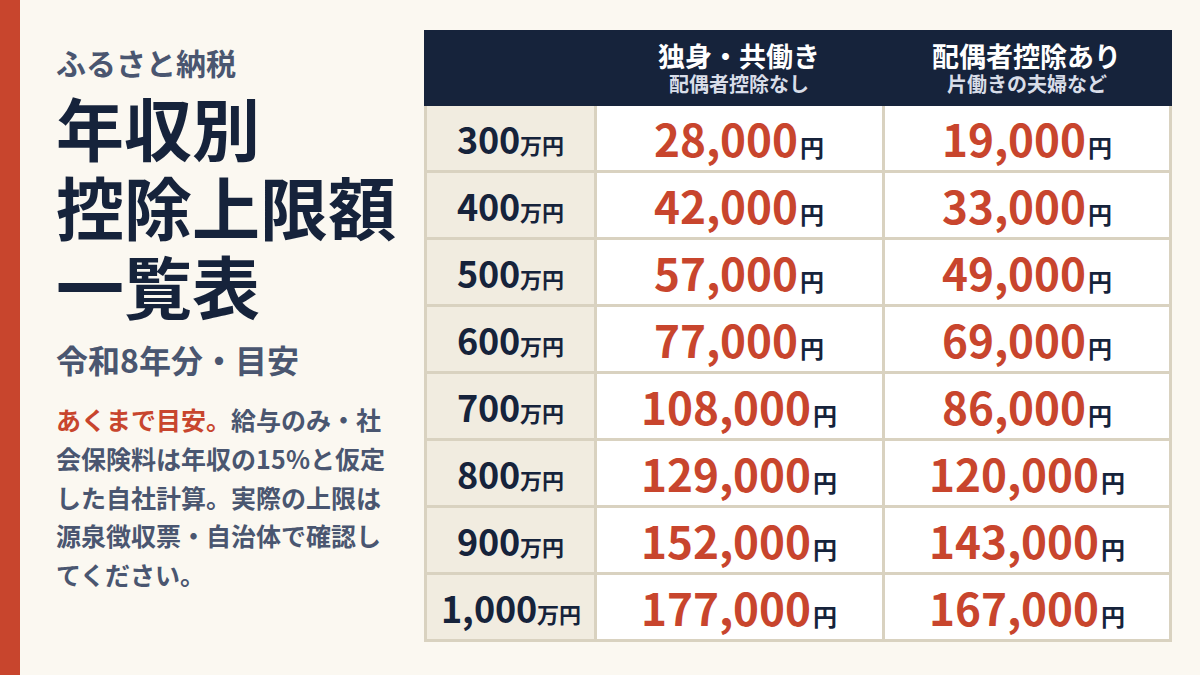
| 年収 | 独身又は共働き | 配偶者控除あり | 配偶者控除あり+高校生(16〜18歳)1人 |
|---|---|---|---|
| 300万円 | 28,000円 | 19,000円 | 11,000円 |
| 400万円 | 42,000円 | 33,000円 | 25,000円 |
| 500万円 | 57,000円 | 49,000円 | 40,000円 |
| 600万円 | 77,000円 | 69,000円 | 57,000円 |
| 700万円 | 108,000円 | 86,000円 | 78,000円 |
| 800万円 | 129,000円 | 120,000円 | 110,000円 |
| 1,000万円 | 177,000円 | 167,000円 | 153,000円 |
計算の根拠と前提
総務省「ふるさと納税のしくみ|税金の控除について」の式に沿って計算しています。
- 上限の目安 = 住民税の所得割額 × 20% ÷(90% − 所得税率 × 1.021)+ 2,000円
- 所得税率は、住民税の課税所得から人的控除差調整額を引いた額で決まる区分の税率です(所得税本体の税率と異なる場合があります)。
- 社会保険料は、金額を入力しなければ年収の15%と仮定します。この15%は公式の数字ではなく、総務省系の早見表と同じ仮定です。
- 住民税の税率は標準の10%としています。超過課税の自治体では異なります。
- 配偶者特別控除・特定親族特別控除は満額と仮定するため、この計算結果は実際の上限より少なめに出る場合があります。
- 結果に添える「ぎりぎりを避けたいなら」の額は、上限の9割程度です。公式の数字ではなく、当サイトの余裕の取り方です。
- 自営業・事業所得・年金のみ・年の途中の入退社・複数社勤務、住宅ローン控除、生命保険料・地震保険料控除、障害者控除などは、このシミュレーターでは正確に扱えません。
これは目安です。正確な上限額は、源泉徴収票・住民税決定通知書などでお住まいの市区町村にご確認ください。
出典(確認日 2026-10-12)
2026年は何が変わった?
令和8年分の所得税から、基礎控除と給与所得控除の最低保障額が引き上げられました(財務省の令和8年度税制改正の大綱)。所得税の基礎控除は最大104万円(合計所得489万円以下)、給与所得控除の最低保障額は74万円になりました。住民税の基礎控除は43万円のままです。
このため、年収によっては旧い早見表の値と上限の目安が変わります。例えば年収500万円・独身(社会保険料は年収の15%と仮定)では、旧い早見表の61,000円に対し、令和8年分の計算では57,000円です。旧い表の値をそのまま使うと、上限を多く見積もってしまう年収があります(この例では4,000円の差)。
よくある質問
控除上限額とは?
実質2,000円の負担で寄附できる、1年間の上限額の目安です。2,000円を除いた全額が控除される上限を超えると、超えた分は全額は控除されず、自己負担が2,000円を超えます(総務省)。
年収は何を入れる?
源泉徴収票の「支払金額」です。手取りではありません。
社会保険料は?
源泉徴収票の「社会保険料等の金額」です。分からなければ年収の約15%で計算します。
2026年は去年と何が変わった?
令和8年分の所得税から、基礎控除と給与所得控除が引き上げられました(財務省の令和8年度税制改正の大綱)。住民税の基礎控除は変わりません。このため、年収によっては前年と上限の目安が変わります。
住宅ローン控除・医療費控除・iDeCoがあると?
上限は収入や他の控除の状況によって変わります(総務省)。医療費控除とiDeCoは金額を入れると反映します(年末調整で控除したiDeCo等は源泉徴収票の「社会保険料等の金額」に含まれているので、二重に入れないでください)。住宅ローン控除は反映できないため、目安より低くなることがあります。
上限を超えて寄附すると?
2,000円を除いた全額が控除される上限を超えると、超えた分は全額は控除されず、自己負担が2,000円を超えます(総務省)。超えた分も所得税と住民税の基本分は控除されますが、住民税の特例分が住民税所得割の2割で頭打ちになるためです。
いつまでに寄附すれば2026年分?
2026年12月31日までに支出した寄附が2026年分です(国税庁は「その年に支出した特定寄附金」を寄附金控除の対象としています)。決済日の扱いは寄附先・決済方法で異なることがあるため、年末ぎりぎりは余裕を持って。
ワンストップ特例とは?
確定申告が不要な給与所得者等で、寄附先が5団体以内のとき、各自治体へ申請すれば確定申告が不要になる制度です。この場合、所得税からの控除は行われず、全額が翌年度の住民税から控除されます(総務省)。5団体以内でも、ほかの理由で確定申告をする人は使えません。自分がどちらにあたるかは、選び方のページで確認できます。
入力した内容は送られますか?
いいえ。ブラウザの中だけで計算し、サーバにも計測にも送らず、保存もしません。