自分の場合:どちらを使う?
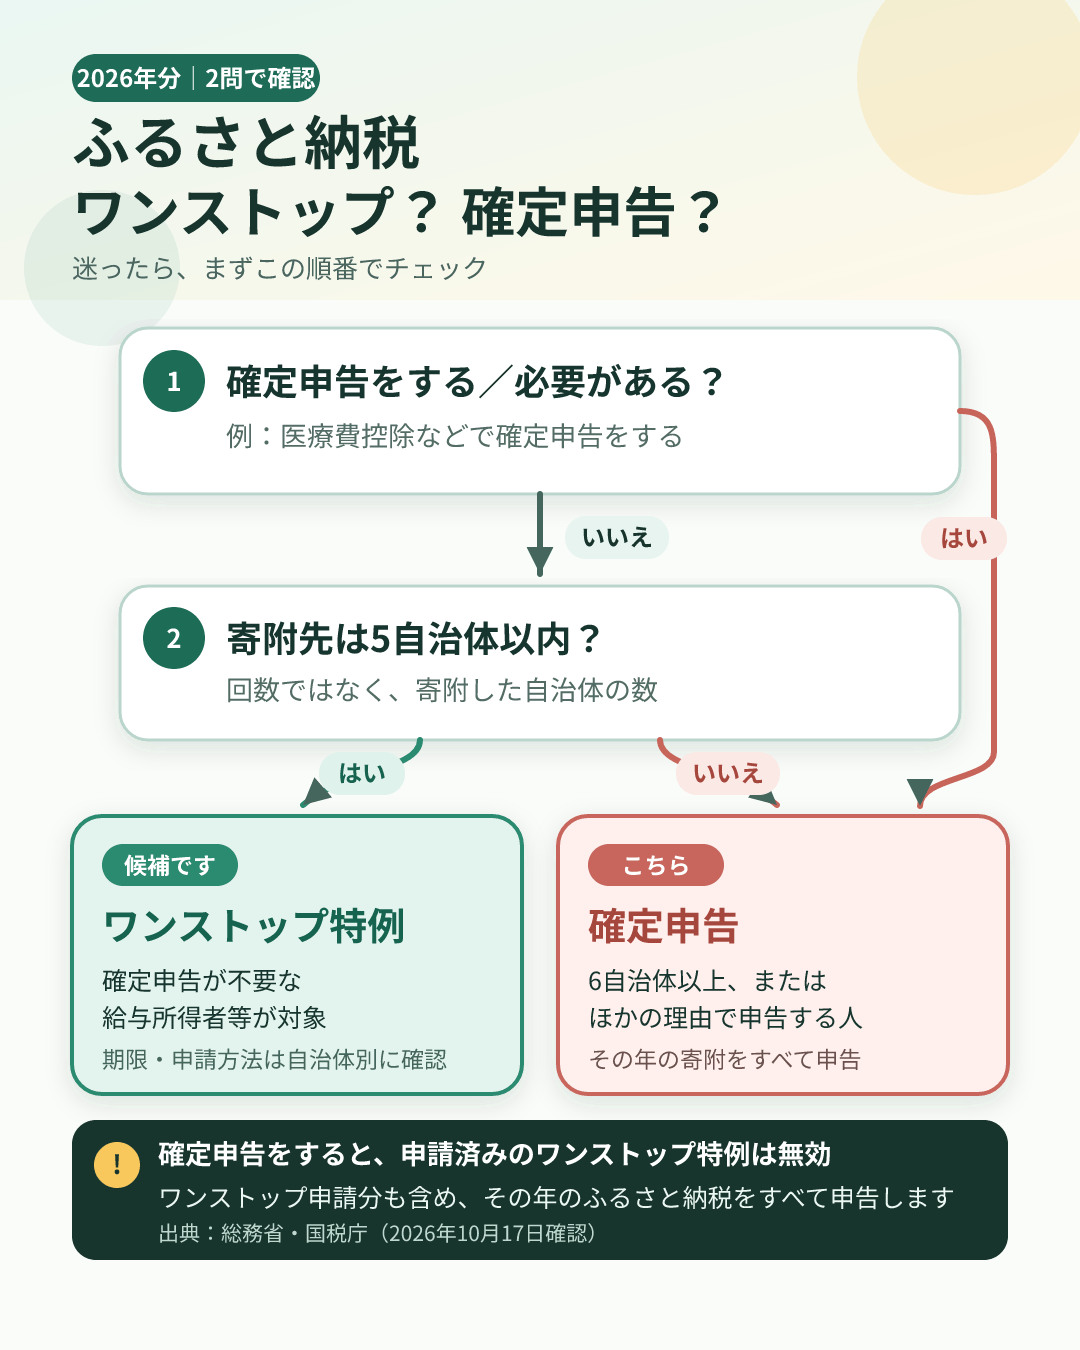
ワンストップ特例は、確定申告をしなくてよい人のための手続きです。次の表のどれにあてはまるかで、使う手続きが決まります(表は代表的な例で、すべてではありません)。
| あてはまること | 使う手続き | 根拠 |
|---|---|---|
| 給与のみ、ほかに確定申告の予定がなく、寄附先が5自治体以内 | ワンストップ特例、または確定申告のどちらでも | 総務省「ふるさと納税の流れ」 |
| 寄附先が6自治体以上 | 確定申告 | 総務省「ふるさと納税の流れ」 |
| 医療費控除や雑損控除などを受けるため、確定申告をする | 確定申告(寄附の全額を申告に含める) | 国税庁 No.1155 |
| 2026年中に住宅に入居し、住宅ローン控除を初めて受ける会社員 | 確定申告(控除を受ける最初の年分は申告が必要) 住宅ローン控除との併用・上限の注意点 | 国税庁 No.1211-1 |
| 給与の年収が2,000万円超、または副業などの所得が20万円超など | 確定申告が必要な側(条件の詳細は国税庁の案内) | 国税庁 No.1900 |
| 自営業・フリーランスなど、毎年確定申告をしている | 確定申告(ふるさと納税を申告書に含める) | 国税庁 No.1155 |
「確定申告が必要かどうか」を決める国税庁の基準は、給与の収入金額が2,000万円以下で、給与を1か所から受けていて全部が源泉徴収され、給与所得と退職所得以外の所得金額が20万円以下の人などは、申告しなくてよいというものです(国税庁 No.2020)。20万円は収入ではなく所得金額で見ます。副業をしている人や、給与を2か所以上から受けている人は、国税庁 No.1900の条件を確かめてください。
医療費控除額は、対象医療費から対応する保険金などの補填を引き、さらに10万円(総所得金額等200万円未満ならその5%)を差し引いて求めます。最高200万円で、0円未満にはなりません。所得税の医療費控除を受けるには確定申告が必要です。控除額の計算とふるさと納税の併用はこちら。(国税庁 No.1120)
違い:ワンストップ特例と確定申告
| 比べる点 | ワンストップ特例 | 確定申告 |
|---|---|---|
| 使える人 | 確定申告の不要な給与所得者等で、寄附先が5自治体以内の人 | 寄附先の数に制限なし。6自治体以上の人、ほかの理由で確定申告をする人は、こちらで申告する |
| 手続き | 寄附先の自治体へ申請書(または自治体が対応するオンライン申請)を提出 | 税務署へ確定申告書を提出。自治体の受領証、または利用条件を満たす国税庁長官指定の特定事業者が発行する年間寄附額入りの「寄附金控除に関する証明書」などを添付または提示 |
| 期限 | 寄附した年の翌年1月10日(必着)が基本。確認した4市のうち1市は、日曜日にあたる2027年は1月8日(金)必着としている | 寄附した年の翌年3月15日まで(原則の申告期間は2月16日〜3月15日) |
| 控除のされ方 | 所得税の控除は行われず、その分も含めた控除額の全額が、翌年度の住民税の減額で控除される | 所得税から控除(還付)され、翌年度の住民税からも控除(減額)される |
総務省は、確定申告の場合、寄附額のうち2,000円を超える部分が所得税と住民税から原則として全額控除される(一定の上限あり)と説明しています(総務省「ふるさと納税の流れ」)。ワンストップ特例の場合は、所得税からの控除は行われず、その分も含めた控除額の全額が翌年度の住民税の減額で控除される、という説明です(総務省「よくある質問」)。違いは、控除を受ける手続きと、所得税・住民税への振り分けにあります。
どちらが有利かは、この表だけでは決まりません。控除される上限額は、年収や家族構成で変わります。シミュレーターや年収別の早見表で確かめてください。
確定申告になる場合と、申請を出したあとの注意
- 寄附先が6自治体以上:ワンストップ特例は使えず、確定申告が必要です。(総務省「ふるさと納税の流れ」)
- ほかの理由で確定申告をする:医療費控除や雑損控除などで確定申告をする人は、ふるさと納税の金額も寄附金控除の計算に含めて申告します。(国税庁 No.1155)
- ワンストップ特例を出したあとに確定申告をする:ワンストップ特例の申請は無効になります。申請をした分も含めて、寄附の全額を申告書に入れる必要があります。(国税庁 No.1155)つまり、申請書を出したあとで申告をすることになっても、全額を入れれば控除を受けられます。
- 全額を入れ忘れたとき:ワンストップ特例の申請をした人が、誤って寄附金控除を受けずに確定申告をしたときは、更正の請求で控除を受けられます。ただし、控除を入れても最終的な所得税等の額が変わらない場合は更正の請求ができないので、お住まいの市区町村に相談する、と国税庁は案内しています。(国税庁 No.1155)
確定申告での書き方の注意
確定申告書の第二表で、「寄附金控除に関する事項」に寄附先の名称と寄附金を書き、「住民税に関する事項」の「都道府県、市区町村への寄附(特例控除対象)」欄にも寄附金額を必ず書きます。後者が空だと、住民税の控除がされないことがあります。(国税庁 No.1155)
確定申告書は、国税庁の「確定申告書等作成コーナー」で画面の案内に沿って作れます。提出は、e-Taxか、郵送または持参です(総務省「税金の控除について」)。寄附の証明には自治体が発行する受領証を使えます。また令和3年分以後のふるさと納税は、受領証に代えて、利用条件を満たす国税庁長官指定の特定事業者が発行する年間寄附額入りの「寄附金控除に関する証明書」も使えます(国税庁 No.1150)。
初めての人向け:手続きの流れ
ワンストップ特例を使う場合
- 寄附できる額を調べる。控除上限額のシミュレーターで目安を出します。寄附者の名義は、控除を受ける本人にします(総務省「よくある質問」)。夫婦の名義と支払いカードの扱いは「共働き・夫婦の上限」へ。
- 寄附先を選んで申し込む。申し込むときに「ワンストップ特例の申請書を希望する」かどうかを選べる場合があります。ただし、申込時にチェックをしただけでは、申請は完了しません(総務省「よくある質問」)。
- 支払いを済ませる。2026年分にできるのは、12月31日までに決済が完了した寄附です。支払い方法によっては、もっと早い締切があります(2026年の期限のページ)。
- 申請書を用意して記入する。寄附先から申請書が届きます。年末近くの寄附は、申請書の到着が遅れて期限に間に合わないことがあるため、豊川市・静岡市・胎内市は、自治体マイページなどのオンライン申請や、様式のダウンロードを案内しています(豊川市、静岡市、胎内市)。
- 添付書類をそろえる。申請書の様式や添付書類は自治体で違います(総務省「ふるさと納税の流れ」)。静岡市の例では、マイナンバーカードがあればその写し(両面)、なければ番号通知カードの写しか個人番号入りの住民票の写しに加えて、運転免許証やパスポートなどの本人確認書類の写しです(静岡市)。
- 期限までに、寄附先ごとに提出する。2026年中の寄附について、豊川市・横手市・静岡市は2027年1月10日(必着)としています(豊川市、横手市、静岡市)。2027年1月10日は日曜日で、胎内市は1月8日(金)必着としています(胎内市)。
- 提出後に住所などが変わったら、変更の届出をする。総務省は、提出済みの申請書の内容に変更があったときは、寄附の翌年1月10日までに寄附先へ変更届出書を出すよう案内しています(総務省「制度改正について(2015年4月1日)」)。
- 翌年の住民税が減る。ワンストップ特例の場合、控除は翌年6月以降に支払う住民税の減額という形で行われます(総務省「制度改正について(2015年4月1日)」)。
確定申告をする場合
- 寄附できる額を調べて、寄附先を選び、寄附する。寄附先の数に制限はありません(総務省「よくある質問」)。
- 寄附の証明書類を用意する。自治体が発行する受領証、または利用条件を満たす国税庁長官指定の特定事業者が発行する年間寄附額入りの「寄附金控除に関する証明書」を使えます(令和3年分以後)(国税庁 No.1150)。
- 翌年に申告する。寄附をした翌年の3月15日までに、住所地の税務署へ確定申告をします(原則の申告期間は2月16日〜3月15日)(総務省「ふるさと納税の流れ」、国税庁 No.2020)。
- 控除を受ける。所得税からの控除(還付)と、翌年度の住民税の減額で控除されます(総務省「よくある質問」)。還付される額は、収入や他の控除などの状況で変わります(総務省「ふるさと納税の流れ」)。
日付で見る:2026年分の手続き
- 2026年12月31日(木)
2026年分にできる寄附の、決済完了の最終日。銀行振込などは寄附先ごとに早い締切があります。 - 2027年1月10日(日)
ワンストップ特例の申請書の必着日とする自治体がある日(確認した4市のうち3市)。日曜日で、自治体により扱いが違います(胎内市は1月8日(金))。 - 2027年2月16日〜3月15日
確定申告の原則の期間。寄附金控除のための申告も、寄附をした翌年の3月15日までです。 - 2027年6月以降
ワンストップ特例を使った場合に、住民税の減額が反映される時期(総務省)。
次にやること
手続きを決めたら、寄附できる額と、年内に届く返礼品を確かめます。返礼品の発送時期は返礼品ごとに違い、寄附の期限(決済の完了日)とは別の話です。
ほかに、2026年分の寄附の期限、年収別の控除上限額の早見表、残りの寄付枠で選ぶ返礼品もあります。
よくある質問
ふるさと納税はワンストップ特例と確定申告、どちらを選べばよい?
確定申告が不要な給与所得者等で、寄附先が5自治体以内なら、ワンストップ特例か確定申告のどちらかを選べます。6自治体以上に寄附した人や、医療費控除などでもともと確定申告をする人は、確定申告でふるさと納税を申告します。総務省と国税庁の案内で確認しました。
ワンストップ特例が使える条件は?
総務省は、確定申告の不要な給与所得者等で、ふるさと納税を行う自治体の数が5団体以内である場合に限ると案内しています。ふるさと納税を行う際に、寄附先の自治体へ特例の申請書を提出する必要があります。
6自治体以上に寄附したら、どうなる?
ワンストップ特例は使えません。6団体以上に寄附した場合は、確定申告が必要です(総務省)。寄附をした翌年の3月15日までに、住所地の税務署へ申告します(2026年中の寄附なら2027年3月15日)。
ワンストップ特例を出したあとに、確定申告をしたらどうなる?
ワンストップ特例の申請は無効になります。国税庁は、申請をした分も含めて寄附金控除の額を計算する必要があると案内しています。申告書に寄附の全額を入れ忘れた場合は、更正の請求で控除を受けられることがあります。
ワンストップ特例の申請には何が必要?
自治体によって申請書の様式が違い、必要書類も自治体の案内で確認します。静岡市の例では、マイナンバーカードがあればその写し(両面)、なければ番号通知カードの写しか個人番号入りの住民票の写しと、運転免許証やパスポートなどの本人確認書類の写しを添える形です。一部の自治体ではマイナンバーカードを使うオンライン申請もできます。
ワンストップ特例の期限はいつ?
確認した4市のうち、豊川市・横手市・静岡市は2026年中の寄附について2027年1月10日(必着)としています。ただし1月10日は日曜日で、胎内市は1月8日(金)必着としているなど、自治体で違います。寄附先の案内の日付を確認してください。詳しくは「2026年の期限」のページにまとめています。
初めてのふるさと納税は、何から始めればよい?
まず寄附できる額の目安を調べ、その範囲で返礼品を選びます。申し込むときにワンストップ特例の申請書を希望するかを選び、寄附後に届く書類で申請します。申込時のチェックだけでは申請は完了しません(総務省)。確定申告をする人は、自治体の受領証、または利用条件を満たす国税庁長官指定の特定事業者が発行する「寄附金控除に関する証明書」を用意します。
一次情報と、このページの限界
- このページは税務・法律の助言ではありません。あなたが確定申告をする必要があるか、特例を使えるかは、勤務先、お住まいの市区町村、税務署の案内で確かめてください。
- 申請書の様式、添付書類、オンライン申請の可否、提出の期限は自治体ごとに違います。ここで挙げた自治体(豊川市・横手市・静岡市・胎内市)は例で、全国共通と言うものではありません。自治体の案内は予告なく更新されます。
- 税制は毎年変わることがあります。この内容は2026-10-17に確認した、令和8年(2026年)分の案内です。
- ふるさと納税のポータルサイトごとの申込方法や、ワンストップ特例の申請を代行する機能は、このページでは調べていません。申し込むサイトの案内を見てください。
出典(確認日 2026-10-17)
- 総務省 ふるさと納税ポータルサイト「ふるさと納税の流れ」(ページに更新日の表示なし)
- 総務省 ふるさと納税ポータルサイト「税金の控除について」(ページに更新日の表示なし)
- 総務省 ふるさと納税ポータルサイト「よくある質問」(ページに更新日の表示なし)
- 総務省 ふるさと納税ポータルサイト「制度改正について(2015年4月1日)」(ワンストップ特例の創設時の解説)
- 国税庁 タックスアンサー No.1155 ふるさと納税(寄附金控除)(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.1150 一定の寄附金を支払ったとき(寄附金控除)(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.1900 給与所得者で確定申告が必要な人(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.2020 確定申告(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.1120 医療費を支払ったとき(医療費控除)(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)(令和8年4月1日現在法令等)
- 愛知県豊川市「ふるさと納税に係る年末年始の取り扱いについて」(2026年9月29日更新)
- 静岡市「しぞ~かふるさと応援寄附金」(2026年10月8日更新)
- 新潟県胎内市「ふるさと納税」(2026年9月18日更新)
- 秋田県横手市「ふるさと納税のお申し込み」(2026年7月1日更新)